
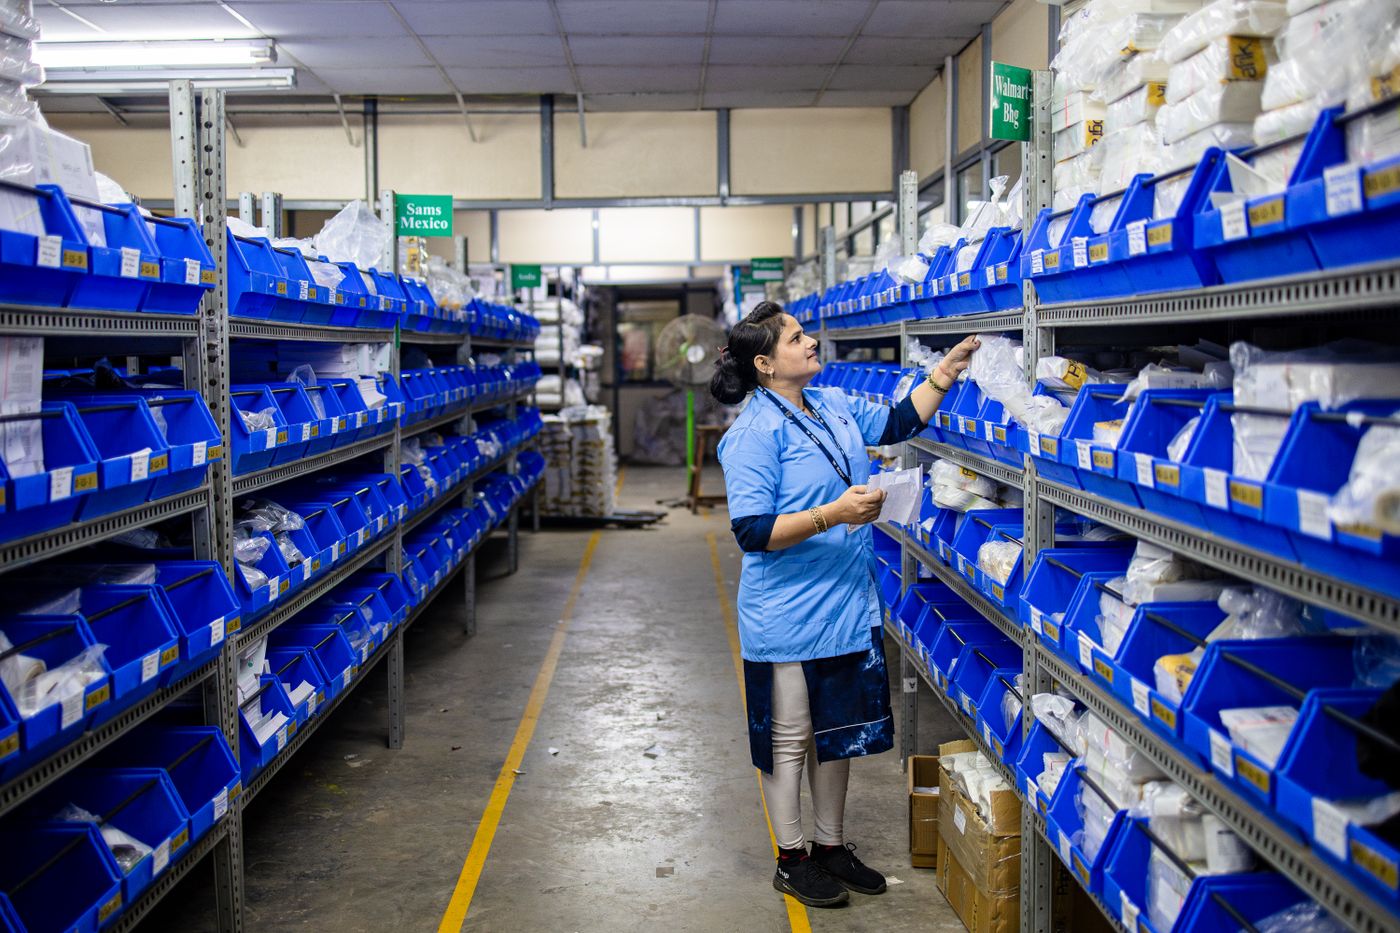
Pentru o firmă care deține mărfuri, materii prime sau produse finite, inventarierea stocurilor în 2026 înseamnă verificarea bunurilor existente în fapt, compararea cu evidențele și documentarea diferențelor. Inventarierea generală se efectuează cel puțin o dată în cursul exercițiului financiar; anumite evenimente impun verificări suplimentare.
Regulile principale sunt prevăzute de normele aprobate prin OMFP nr. 2.861/2009 și de Legea contabilității nr. 82/1991. În acest ghid explicăm ce se întâmplă cu plusurile, minusurile, stocurile depreciate și documentele rezultate.
Când este obligatorie inventarierea stocurilor?
Potrivit art. 7 din Legea contabilității și normelor de inventariere, verificarea generală se organizează cel puțin anual, de regulă cu ocazia încheierii exercițiului financiar. Obligația nu se reduce însă la finalul anului.
Inventarierea se efectuează și în situațiile expres prevăzute de norme, precum predarea-primirea unei gestiuni, reorganizarea gestiunilor, indicii de plusuri sau lipsuri, solicitarea organelor de control și anumite evenimente excepționale, inclusiv calamități.
Pentru cazul schimbării gestionarului, vezi ghidul ThetaServ despre predarea-primirea gestiunii și inventarierea la transfer. Pentru cadrul general, consultă și articolul despre inventarierea anuală 2026.
Cine organizează inventarierea și cine poate participa?
Administratorul sau persoana care are obligația gestionării entității dispune organizarea inventarierii și numește, prin decizie scrisă, comisia. Decizia trebuie să precizeze componența, gestiunea verificată, metoda și perioada inventarierii, potrivit normelor.
Gestionarii depozitelor inventariate, contabilii care țin evidența gestiunii respective și auditorii interni ori statutari nu fac parte din comisia care verifică acea gestiune. La entitățile cu număr redus de salariați, normele permit efectuarea inventarierii de o singură persoană, în condițiile prevăzute de acestea.
Înaintea verificării bunurilor se obține declarația gestionarului, se identifică locurile de depozitare și se pregătesc listele și documentele operative necesare.
Plusuri și minusuri de inventar: ce se întâmplă după numărare?
Diferențele nu se regularizează automat printr-o simplă modificare a stocului din programul contabil. Comisia compară situația faptică cu evidența, solicită explicații scrise persoanelor responsabile și stabilește cauzele posibile ale plusurilor, lipsurilor ori deprecierilor.
Pe baza explicațiilor și documentelor, comisia propune modul de regularizare. Plusurile se evaluează potrivit reglementărilor contabile aplicabile. Pentru lipsurile imputabile, normele prevăd evaluarea la valoarea de înlocuire, însă constatarea unei lipse nu echivalează automat cu stabilirea vinovăției unui salariat. Răspunderea și recuperarea prejudiciului se analizează potrivit dispozițiilor legale aplicabile.
Rezultatele se consemnează într-un proces-verbal al inventarierii, cu diferențele constatate, cauzele, propunerile comisiei și măsurile de aprobat. Înregistrările contabile se efectuează pe baza documentelor justificative și a deciziilor adoptate.
Când se pot compensa plusurile cu minusurile?
Conform pct. 40 din normele OMFP nr. 2.861/2009, compensarea este permisă numai în condiții delimitate: să existe risc real de confuzie între sorturile aceluiași bun material, din cauza asemănării exterioare, iar diferențele să privească aceeași perioadă și aceeași gestiune. Listele sorturilor eligibile pentru compensare se aprobă anual de către conducere, pentru uz intern.
Compensarea se efectuează pentru cantități egale, respectând ordinea de calcul prevăzută de norme. Nu este permisă dacă se dovedește că lipsurile provin din sustragere sau degradarea bunurilor din vina persoanelor responsabile.
Exemplu orientativ: inventarierea evidențiază un plus la un sort și o lipsă la alt sort asemănător din aceeași gestiune. Comisia nu le anulează pur și simplu între ele: verifică riscul de confuzie, perioada, includerea în lista internă aprobată, cantitățile compensabile și eventualele împrejurări care exclud compensarea.
Stocuri deteriorate, depreciate sau greu vandabile
Bunurile deteriorate, inutilizabile, depreciate, fără mișcare sau greu vandabile se evidențiază în liste distincte. Comisia documentează situația și formulează propuneri privind ajustările pentru depreciere, valorificarea, declasarea ori casarea, după caz; simpla identificare a unui bun greu vandabil nu justifică automat scoaterea sa din evidență.
Evaluarea și recunoașterea ajustărilor se fac potrivit reglementărilor contabile aplicabile entității. Procesul-verbal al inventarierii include și propunerile referitoare la stocurile depreciate sau fără mișcare.
Cum se inventariază bunurile care aparțin terților?
Bunurile aflate în custodie, consignație, leasing ori prelucrare, dar care aparțin altor persoane, se inventariază și se înscriu în liste distincte. Normele prevăd transmiterea listelor către proprietari în cel mult 15 zile lucrătoare de la finalizarea inventarierii, iar proprietarul comunică eventualele nepotriviri în 5 zile lucrătoare de la primire.
Ce documente trebuie să rămână în dosarul inventarierii?
- Decizia de organizare și numire a comisiei;
- Declarația gestionarului și documentele de pregătire a inventarierii;
- Listele de inventariere, inclusiv cele distincte pentru bunuri depreciate sau aparținând terților;
- Explicațiile scrise și documentele de clarificare a diferențelor;
- Procesul-verbal privind rezultatele inventarierii și aprobarea măsurilor;
- Documentele justificative pentru regularizări și înregistrările contabile corespunzătoare.
Potrivit art. 25 din Legea contabilității, regula generală de păstrare pentru registrele obligatorii și documentele justificative care stau la baza înregistrărilor este de 5 ani, calculați de la 1 iulie a anului următor încheierii exercițiului financiar în care au fost întocmite. Pentru anumite documente pot exista reglementări speciale, care trebuie verificate separat.
Checklist practic pentru administrator
- Stabilește inventarierea anuală și verifică situațiile care cer inventariere suplimentară;
- Emite decizia și desemnează persoanele responsabile, respectând regulile de independență;
- Verifică listele, declarațiile, explicațiile și diferențele constatate;
- Nu aproba compensări fără îndeplinirea condițiilor prevăzute de norme;
- Separă bunurile terților și stocurile depreciate de bunurile în stare normală;
- Aprobă măsurile de regularizare și asigură înregistrarea lor în contabilitate.
Aplicare practică în firmă
Kitul ThetaServ pentru inventarierea stocurilor de mărfuri și materiale oferă o structură de lucru pentru organizarea inventarierii, verificarea diferențelor și documentarea rezultatelor.
Dacă firma are nevoie și de procedurile pentru recepție, predarea gestiunii și casare, Pachetul Stocuri și gestiune include toate cele 4 kituri.
Pentru începutul inventarierii poți folosi gratuit decizia de inventariere și declarația gestionarului. Regulile pentru comisie și incompatibilitățile membrilor sunt explicate în ghidul despre decizia de inventariere.
Întrebări frecvente
Inventarierea stocurilor se face numai la sfârșitul anului?
Nu. Pe lângă inventarierea cel puțin anuală, normele prevăd situații suplimentare în care trebuie efectuată verificarea, inclusiv la predarea-primirea gestiunii.
Pot compensa un plus cu o lipsă la alt produs?
Numai în condițiile stricte din normele de inventariere: sorturi care pot fi confundate, aceeași gestiune și perioadă, listă internă aprobată și compensare cantitativă potrivit regulilor. Sustragerile ori degradările culpabile dovedite exclud compensarea.
Cum tratez produsele greu vandabile?
Le inventariezi separat, documentezi situația și analizezi măsurile contabile și operaționale potrivite. Nu le elimini automat din stoc.
Cât se păstrează documentele de inventariere?
Regula generală pentru documentele justificative contabile este de cinci ani, calculați de la 1 iulie a anului următor exercițiului financiar, sub rezerva eventualelor reguli speciale aplicabile.


